+25,6 % de chiffre d’affaires au troisième trimestre 2026, une croissance qui accélère depuis trois trimestres et une Amérique du Nord qui progresse de près de 50 % : ID Logistics publie des chiffres que beaucoup d’entreprises du SBF 120 lui envient. Dans mon screener pourtant, l’action ID Logistics obtient 4 sur 12 au score qualité. J’ai voulu comprendre cet écart, parce qu’il illustre très bien la différence entre une entreprise qui grandit vite et une entreprise qui enrichit ses actionnaires année après année.
Action ID Logistics : le métier en deux mots
Mot-clé : action ID Logistics. Le groupe, dirigé par Eric Hémar, fait de la logistique contractuelle : il gère les entrepôts de ses clients (distribution, e-commerce, grande consommation, cosmétique, mode) sur des contrats de plusieurs années. Il opère 450 sites dans 19 pays avec 55 000 salariés, pour un chiffre d’affaires de 3,74 milliards € en 2025.
L’Europe hors France pèse 48 % de l’activité, la France 26 %, l’Amérique du Nord 19 % et les autres pays (Brésil notamment) 7 %. Le vrai moteur des derniers trimestres, c’est l’Amérique du Nord : +48,1 % de croissance organique au troisième trimestre 2026. Au deuxième trimestre, la zone pesait déjà presque autant que la France.
Une croissance qui accélère trimestre après trimestre
Le 21 octobre 2026, ID Logistics a publié un chiffre d’affaires trimestriel de 1 177,9 millions €, en hausse de 25,6 % (+25,0 % à données comparables). Le rythme progresse depuis le début de l’année : +17,2 % au premier trimestre, +22,6 % au deuxième, +25,0 % au troisième. Sur neuf mois, le groupe atteint 3 262,5 millions €, soit +21,7 % à données comparables, avec 27 nouveaux sites démarrés depuis janvier.
Les résultats suivent : au premier semestre 2026, le résultat opérationnel courant a progressé de 23,3 % à 81,1 millions €, et le résultat net part du groupe de 17 % à 26,2 millions €. Sur le plan de la croissance, la copie est excellente, et elle explique pourquoi l’action ID Logistics récolte 2 points sur 2 dans ce critère de mon score.
Pourquoi seulement 4/12 au score qualité ?
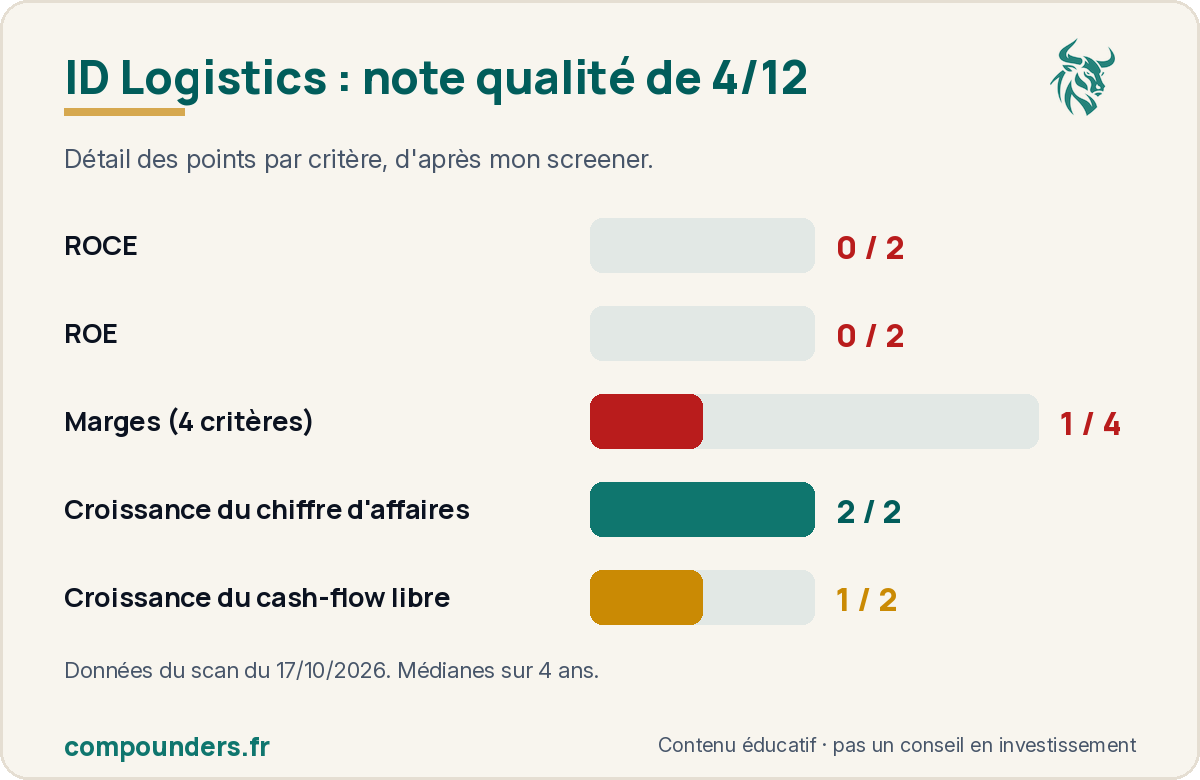
Mon score mesure surtout la rentabilité du capital et la capacité à transformer les ventes en cash. C’est là qu’ID Logistics décroche.
Les marges, d’abord. Gérer un entrepôt pour un client rapporte peu par euro facturé : la marge opérationnelle courante s’établit à 4,4 % en 2025 et la marge nette à 1,7 %. C’est la norme du métier, et ID Logistics fait même mieux que le leader mondial GXO (3,2 % de marge opérationnelle, 0,2 % de marge nette en 2025). Mais face aux entreprises de qualité que je suis, qui affichent souvent 20 % de marge opérationnelle ou plus, le résultat tombe à 1 point sur 4.
La rentabilité des capitaux, ensuite. Avec 63,3 millions € de résultat net pour 639 millions € de fonds propres, le ROE tourne autour de 10 %. Le ROCE est lui aussi pénalisé, en partie par la norme IFRS 16 qui inscrit au bilan les entrepôts loués. Les deux critères tombent à 0 sur 2.
Le piège du cash-flow libre affiché
C’est le point le plus instructif. Les bases de données (Yahoo Finance et mon propre cache) affichent pour 2025 un cash-flow libre d’environ 331 millions €. Ce chiffre correspond à la « trésorerie générée par les activités après investissements » publiée par la société : 333,1 millions €. Il oublie une ligne essentielle pour un logisticien : les loyers des entrepôts.
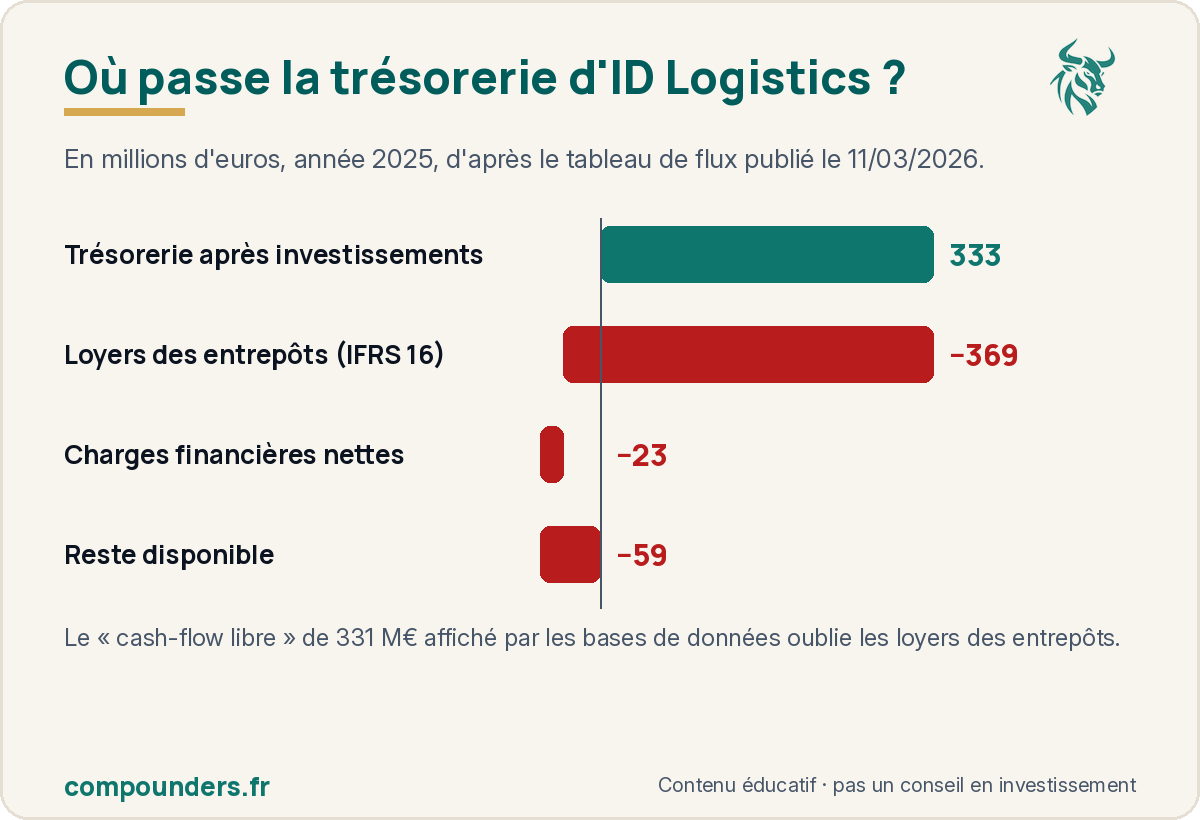
Avec la norme IFRS 16, ces loyers sortent du calcul de l’activité et apparaissent plus bas, en remboursement de dette : 369,4 millions € en 2025. Ajoute 22,8 millions € de charges financières nettes et la trésorerie réellement disponible devient négative, autour de -59 millions € (mon calcul à partir du tableau de flux du communiqué annuel 2025). En 2024, le même calcul donnait environ +43 millions €, et le groupe avait levé 132,6 millions € par augmentation de capital.
Il y a une explication logique : chaque nouveau site coûte cher au démarrage (investissements, besoin en fonds de roulement, productivité faible) et met 12 à 18 mois à atteindre sa marge normale. En 2025, 75 % des 164 millions € d’investissements sont allés aux démarrages. Tant que le groupe croît de 20 % par an, toute la trésorerie repart dans la croissance et l’actionnaire est rémunéré uniquement par la hausse future des bénéfices. Le bilan reste sain pour autant : hors loyers, la dette nette représentait 0,6 fois l’EBITDA courant au 30 juin 2026.
Que vaut l’action ID Logistics à 338 € ?
Au cours de 338 € du 21 octobre 2026, la capitalisation atteint 2,2 milliards €. Le consensus (4 à 6 analystes) attend un bénéfice par action de 11,48 € en 2026 et 13,91 € en 2027, soit un PER d’environ 29 fois 2026 et 24 fois 2027. GXO se paie environ 14 fois ses bénéfices attendus : ID Logistics coûte environ 1,7 fois plus cher, en échange d’une croissance et de marges supérieures.
Le cours a reculé d’environ 24 % depuis son plus haut de juillet 2024 (447 €). Pour me faire une idée du prix juste, je pars du bénéfice 2027 attendu, je fais croître le bénéfice par action de 2028 à 2030, j’applique un PER de sortie fin 2029 et j’actualise à 9 % par an. Avec 6 % de croissance annuelle et un PER de 16, j’obtiens environ 200 €. Avec 12 % et un PER de 22, environ 325 €. Avec 16 % et un PER de 26, environ 430 €. Le cours actuel se situe donc près de mon scénario central : il intègre déjà une croissance des bénéfices d’environ 13 % par an après 2027.
Ce que je retiens
ID Logistics est une très belle histoire de croissance française, portée par une exécution remarquable et un développement réussi aux États-Unis. Elle illustre pourtant parfaitement ce que mon score cherche à repérer. Un compounder réinvestit une partie de ses bénéfices à un rendement élevé et dégage du cash en plus. Ici, la croissance absorbe tout le cash, avec des marges qui laissent peu de place à l’erreur : un point de marge opérationnelle perdu ferait reculer le résultat opérationnel d’environ 23 %.
Pour ma part, je réserve mes achats aux entreprises notées 10/12 ou plus, et je garde donc ID Logistics dans ma liste d’observation. Les signaux qui me feraient revoir ma lecture : une marge opérationnelle annuelle au-dessus de 4,5 % avec une croissance toujours supérieure à 15 %, et une trésorerie après loyers redevenue positive. Le prochain rendez-vous est la publication des résultats annuels 2026, attendue en mars 2027. Tu trouveras le détail de mes critères sur la page méthodologie.
Questions fréquentes
L’action ID Logistics verse-t-elle un dividende ?
ID Logistics réinvestit l’intégralité de sa trésorerie dans l’ouverture de nouveaux sites et garde ses moyens pour des acquisitions, notamment en Amérique du Nord et en Europe, plutôt que de distribuer un dividende.
L’action ID Logistics est-elle éligible au PEA ?
Oui. ID Logistics est une société française cotée sur Euronext Paris et membre du SBF 120, éligible au PEA.
Quel est le chiffre d’affaires d’ID Logistics au troisième trimestre 2026 ?
1 177,9 millions €, en hausse de 25,6 % sur un an et de 25,0 % à données comparables, selon la publication du 21 octobre 2026. L’Amérique du Nord progresse de 48,1 % et la France de 8,3 %.
Pourquoi le cash-flow libre d’ID Logistics semble-t-il si élevé ?
Parce que les bases de données reprennent la trésorerie générée avant le paiement des loyers d’entrepôts, classés en remboursement de dette par la norme IFRS 16. Une fois ces 369 millions € de loyers payés en 2025, la trésorerie disponible devient légèrement négative.
Sources : communiqué des résultats 2025 d’ID Logistics, chiffre d’affaires du troisième trimestre 2026, consensus et cours Yahoo Finance au 21/10/2026. Cet article est éducatif et ne constitue pas un conseil en investissement. Et toi, tu privilégies la croissance pure ou la rentabilité du capital quand tu choisis une action ?