Le 3 février 2026, Anthropic présente un module d’intelligence artificielle capable de relire des contrats et de trier des documents juridiques. En une séance, Wolters Kluwer perd 13 % à la Bourse d’Amsterdam, aux côtés de Thomson Reuters et de RELX. Le marché venait de décider que les fournisseurs d’information professionnelle étaient les prochaines victimes de l’IA.
Huit mois plus tard, Wolters Kluwer affiche toujours une croissance organique de 5 %, des marges en hausse et 85 % de revenus récurrents. L’action, elle, a perdu plus de la moitié de sa valeur depuis son record de 2025. Mon screener lui donne 9/12. C’est l’une des lignes du PEA, et l’un des dossiers où l’écart entre la peur et les chiffres me paraît le plus grand.
L’essentiel en un coup d’œil
| Code | WKL (Euronext Amsterdam), éligible au PEA |
| Activité | Logiciels et information pour médecins, comptables, juristes et services de conformité |
| Chiffre d’affaires | 3,03 milliards € au premier semestre 2026 (+5 % en organique) |
| Capitalisation | environ 18 milliards € |
| Note qualité Compounders | 9/12 |
| Cours | 81,50 € (17/10/2026) |
| Prix juste (ma méthode) | 105 € |
| PER sur les bénéfices attendus | environ 13 |
| Révisions des analystes | 🟡 neutres |
Du papier au logiciel
Wolters Kluwer descend de deux maisons d’édition néerlandaises du XIXe siècle, Wolters et Kluwer, réunies en 1987. Pendant plus d’un siècle, le groupe vend des livres, des revues et des recueils de textes de loi à des professionnels. Puis Internet arrive, et ce modèle papier semble condamné.
Sous la direction de Nancy McKinstry, arrivée à la tête du groupe en 2003, Wolters Kluwer opère l’une des transformations les plus réussies de l’édition professionnelle : le papier laisse la place à des logiciels et à des bases de données vendus par abonnement. Le papier pèse aujourd’hui une petite fraction des ventes, et l’action a été multipliée par plus de dix entre 2012 et 2025.
Comment Wolters Kluwer gagne de l’argent
Le groupe vend des outils dont ses clients se servent tous les jours pour prendre des décisions où l’erreur coûte cher. Il est organisé en cinq divisions :
- Santé : UpToDate, la référence mondiale d’aide à la décision clinique, consultée par des centaines de milliers de médecins, ainsi que des contenus pour infirmiers et étudiants.
- Fiscalité et comptabilité : les logiciels CCH, très implantés chez les experts-comptables américains, et des outils de pilotage financier pour les entreprises.
- Conformité financière et juridique des entreprises : services de représentation légale, conformité bancaire.
- Juridique et réglementaire : bases de données et logiciels pour les juristes.
- Performance et ESG : audit interne, gestion des risques, reporting extra-financier.
Le point commun, c’est la récurrence : 85 % du chiffre d’affaires vient d’abonnements et de revenus qui se renouvellent chaque année, et cette partie progresse de 7 % par an. La marge opérationnelle ajustée approche 30 %, et le groupe rend l’essentiel de son cash à ses actionnaires par des dividendes et des rachats d’actions.
La menace : l’IA générative
La crainte du marché est simple à formuler. Si un assistant d’IA peut répondre à une question médicale, préparer une déclaration fiscale ou analyser un contrat, pourquoi payer un abonnement à UpToDate ou à CCH ? Le choc de février 2026 a cristallisé cette peur sur tout le secteur de l’information professionnelle.
Je vois trois contre-arguments sérieux. D’abord, la valeur de Wolters Kluwer se trouve dans des contenus vérifiés par des experts, mis à jour en permanence et engageant sa responsabilité, exactement ce qui manque à une IA généraliste qui peut se tromper avec aplomb. Ensuite, le groupe intègre lui-même l’IA dans ses produits : plus de 90 % de ses grands clients hospitaliers américains utilisent déjà UpToDate Expert AI. Enfin, ses logiciels sont branchés au cœur des processus de ses clients, qui en changent rarement.
Le risque reste réel à long terme, surtout sur les produits les plus simples. Mais pour l’instant, les chiffres montrent une activité intacte : la croissance organique tient à 5 % et les marges progressent.
Pourquoi la note est de 9/12
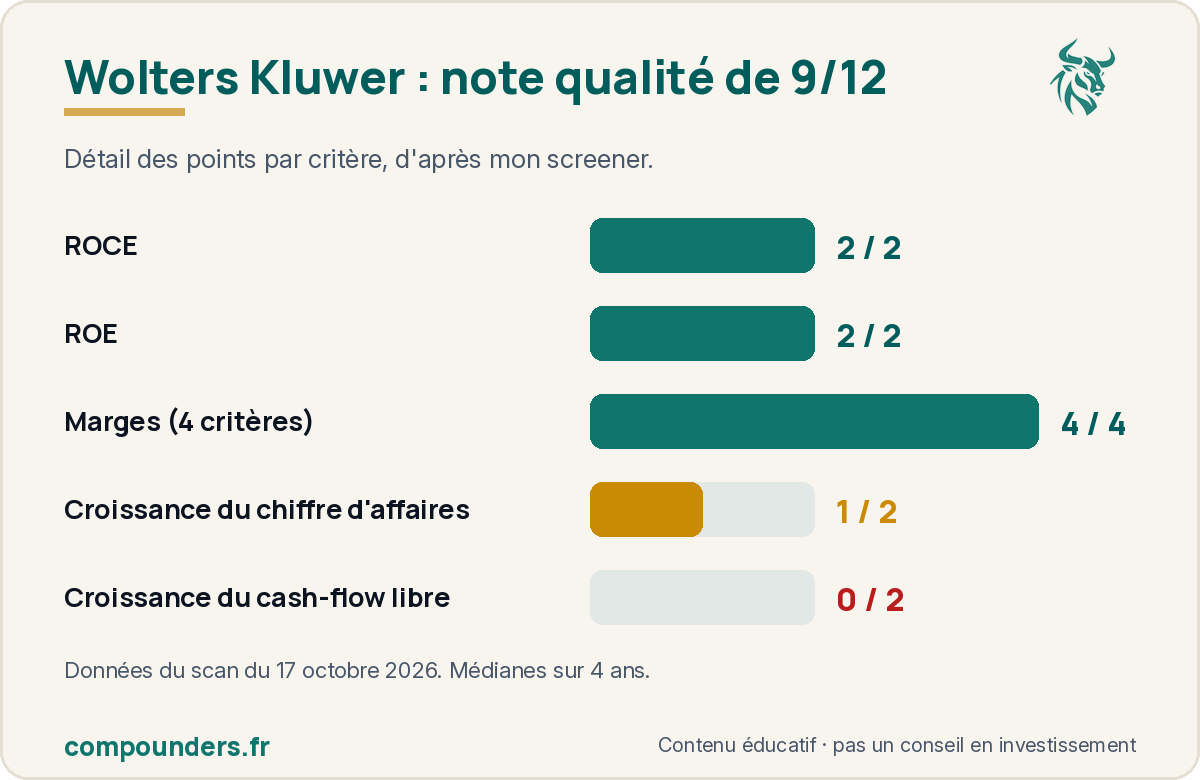
Wolters Kluwer coche toutes les cases de rentabilité de mon score qualité et perd trois points sur la croissance.
| Critère | Wolters Kluwer | Points |
|---|---|---|
| ROCE (médiane 4 ans) | 27 % | 2/2 |
| ROE (médiane 4 ans) | 64 % | 2/2 |
| Marges brute, opérationnelle et nette | 72 %, 25 % et 19 % | 4/4 |
| Investissements en % du chiffre d’affaires | 5 % | inclus ci-dessus |
| Croissance du chiffre d’affaires | 3,5 % par an | 1/2 |
| Croissance du cash-flow libre | 1,7 % par an | 0/2 |
La croissance publiée paraît faible, parce qu’elle est freinée par la vente d’activités et par les effets de change. En organique, c’est-à-dire à périmètre et devises constants, le groupe progresse plutôt de 5 à 6 % par an. Le ROE très élevé s’explique, comme souvent, par des années de rachats d’actions qui ont réduit les fonds propres.
Combien vaut l’action
Le prix juste selon ma méthode
Avec une note de 9/12, mon prix juste applique un PER cible de 20 et une marge de sécurité de 15 %, soit 17 fois les bénéfices attendus pour 2027, environ 6,20 € par action. Résultat : 105 €, pour un cours de 81,50 €, soit une décote de 23 %.
Pendant dix ans, le marché a payé Wolters Kluwer plus de 30 fois ses bénéfices, le prix d’une entreprise jugée indestructible. Il la paie aujourd’hui environ 13 fois, le prix d’une entreprise menacée. Mon prix juste se situe entre les deux.
Trois scénarios à l’horizon fin 2028
Le point de départ est le bénéfice attendu pour 2026, environ 5,60 € par action.
| Scénario | Hypothèses | BPA 2028 | PER | Cours | Potentiel |
|---|---|---|---|---|---|
| Pessimiste | L’IA grignote les produits les plus simples, la croissance tombe vers 2 %. Les rachats d’actions soutiennent tout juste le bénéfice par action. | 6 € | 12 | 72 € | -12 % |
| Central | Croissance organique de 5 %, marges stables, rachats d’environ 3 % du capital par an. | 7 € | 17 | 119 € | +46 % |
| Optimiste | L’IA devient un argument de vente et permet de monter les prix, le marché retrouve confiance. | 7,50 € | 22 | 165 € | +102 % |
Le scénario pessimiste coûte peu, parce que le multiple actuel intègre déjà beaucoup d’inquiétude. C’est ce profil que je recherche : une entreprise solide, payée comme si elle était fragile.
Derniers résultats : premier semestre 2026
Publiés le 5 août 2026.
| Montant | Évolution sur un an | |
|---|---|---|
| Chiffre d’affaires | 3 033 millions € | +5 % en organique |
| dont revenus récurrents (85 %) | +7 % en organique | |
| dont revenus non récurrents | -3 % | |
| Résultat opérationnel ajusté | 893 millions € | +10 % à changes constants |
| Marge opérationnelle ajustée | 29,4 % | +1 point |
Un semestre solide, en plein milieu de la panique sur l’IA : la croissance organique tient à 5 %, et même 6 % hors papier. La santé progresse de 5 %, la fiscalité et la comptabilité de 6 %, portées par les logiciels dans le cloud. La marge gagne un point. La direction a confirmé tous ses objectifs annuels et racheté ses propres actions autour de 68 € en moyenne, un signal de confiance.
Le chiffre que je surveille, c’est la croissance des revenus récurrents : tant qu’elle reste autour de 7 %, la thèse de la disruption par l’IA ne se vérifie pas.
Prochaine publication : début novembre 2026 pour le point d’activité du troisième trimestre, fin février 2027 pour les résultats annuels. Cette section sera mise à jour.
Wolters Kluwer dans mes portefeuilles
Le PEA a acheté Wolters Kluwer le 18 septembre 2026, à 68,16 € par action, au plus bas de la défiance. C’est aujourd’hui sa première ligne, avec un gain d’environ 20 %. Le Régulier, qui exige au moins 10/12, la laisse de côté. Le suivi complet est sur la page Portefeuille.
Mon avis
Wolters Kluwer est un cas d’école de ce que le marché fait quand il a peur : il vend tout un secteur d’un coup, sans distinguer les produits menacés de ceux qui sont protégés. Les contenus vérifiés et engageants d’UpToDate ou des logiciels comptables CCH me semblent bien mieux protégés qu’un simple moteur de recherche juridique.
Je reste prudent sur deux points. La croissance reste modeste, et l’IA finira par changer la manière dont ces professionnels travaillent. Mais à 13 fois les bénéfices, avec une entreprise qui rachète ses actions et continue de croître, je pense que le marché paie aujourd’hui une catastrophe absente des comptes.
Trois signaux me feraient changer d’avis :
- une croissance des revenus récurrents qui retombe sous 4 % ;
- des clients importants qui annoncent remplacer UpToDate ou CCH par un outil d’IA généraliste ;
- une note qualité qui passe sous 8/12 ou des révisions de bénéfices qui virent au rouge : dans mes portefeuilles, chacun de ces signaux déclenche automatiquement la vente.
Fiche à visée éducative, qui ne constitue pas un conseil en investissement personnalisé ni une recommandation d’achat ou de vente. Sources : communiqués et rapports semestriels de Wolters Kluwer, données de marché du 14 octobre 2026, presse financière. Les portefeuilles cités sont simulés, à capital fictif. Investir en actions comporte un risque de perte en capital.