Chaque semaine, mon screener passe au crible 1 216 actions cotées aux États-Unis et en Europe. Il note leur qualité sur 12, calcule leur prix juste et regarde ce qu’en pensent les analystes. Jusqu’ici, ces résultats restaient sur le Discord. Je les publie désormais une fois par mois dans ce baromètre, avec les chiffres bruts et ce que j’en retiens.
Les données de cette édition proviennent du scan du samedi 3 octobre 2026.
Combien de compounders d’élite en octobre 2026 ?
Sur les 1 216 entreprises analysées, 421 atteignent au moins 7/12, le seuil à partir duquel je considère la qualité comme correcte. Seules 93 dépassent 10/12, ce que j’appelle les compounders d’élite. Et 19 décrochent la note parfaite de 12/12. Autrement dit, moins d’une entreprise sur treize passe le filtre.
Pour rappel, le score combine le ROCE, le ROE, les marges, la croissance du chiffre d’affaires et celle du cash-flow libre sur plusieurs années. Je détaille la grille dans l’article sur les entreprises compounders.
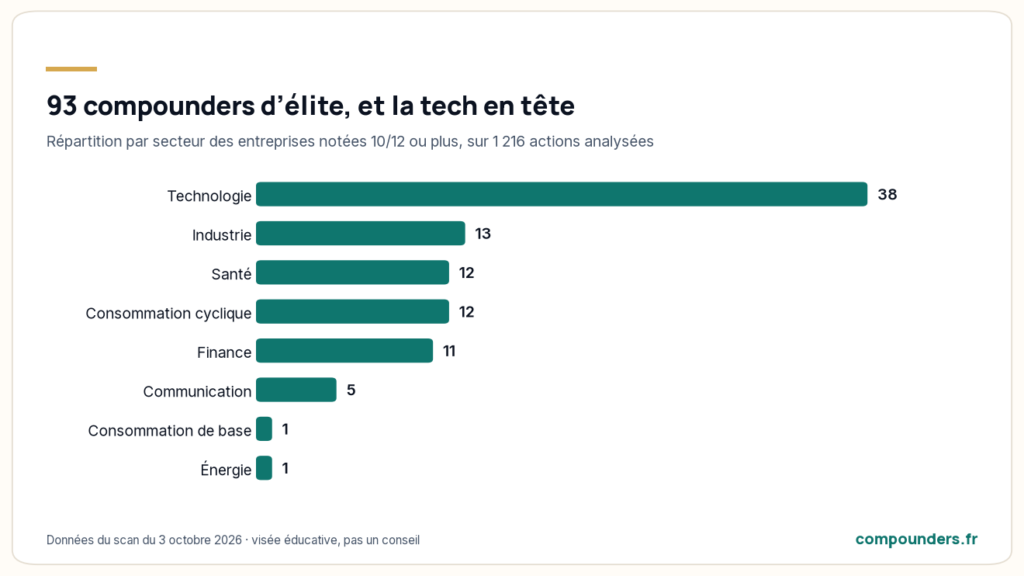
La technologie écrase le classement avec 38 entreprises, soit 41 % du total. Viennent ensuite l’industrie (13), la santé (12), la consommation cyclique (12) et la finance (11). L’énergie et la consommation de base n’en placent qu’une chacune. Leurs marges sont trop faibles ou trop irrégulières pour cocher toutes les cases.
Côté géographie, les États-Unis fournissent 72 des 93 élites. Le reste se répartit surtout entre la Suisse (6), les Pays-Bas (4), l’Irlande (3) et la France (3). La France en place trois : Hermès, GTT et FDJ United.
Les meilleures entreprises sont-elles chères en ce moment ?
Moins qu’on pourrait le croire. Pour chaque élite, je compare le cours actuel au prix juste calculé avec ma méthode du PER cible et de la marge de sécurité. Résultat : 56 des 93 élites cotent sous leur prix juste, et 41 le font avec un écart d’au moins 20 %. L’élite médiane se traite environ 15 % sous son prix juste.
Les écarts varient beaucoup d’un secteur à l’autre. La consommation cyclique est la plus décotée (42 % sous le prix juste en médiane), suivie de la finance (34 %). La technologie et la santé se situent autour de 15 %, et l’industrie est pile à son prix juste.
Le marché n’est pas euphorique non plus sur ces titres : 38 élites sur 93 cotent sous leur moyenne mobile 200 jours, et 17 ont un RSI hebdomadaire inférieur à 40, signe d’une baisse récente marquée.
Pourquoi une forte décote ne suffit pas
Si je triais simplement par décote, le haut du classement serait H&R Block (73 % sous son prix juste), PDD Holdings (73 %), Adobe (68 %) et FDJ United (65 %). Des écarts pareils devraient faire réagir n’importe quel investisseur. Ils devraient surtout le rendre méfiant.
Une décote aussi profonde signifie que le marché doute fortement des bénéfices futurs. Parfois il a tort, souvent il a de bonnes raisons. Adobe en est un bon exemple : malgré son 12/12, son score de révisions analystes n’est que de 1,2, ce qui montre que personne ne parie sur une amélioration prochaine. C’est exactement le profil du value trap. FDJ United, de son côté, n’a même pas de données analystes exploitables.
C’est pour ça que j’ajoute toujours un deuxième filtre : les révisions des analystes. Le score de révisions (sur 3) mesure les changements de recommandation des 90 derniers jours, le consensus et le potentiel jusqu’à l’objectif de cours. À partir de 2,5, je considère que le vent tourne dans le bon sens.
Les 8 élites décotées que les analystes soutiennent
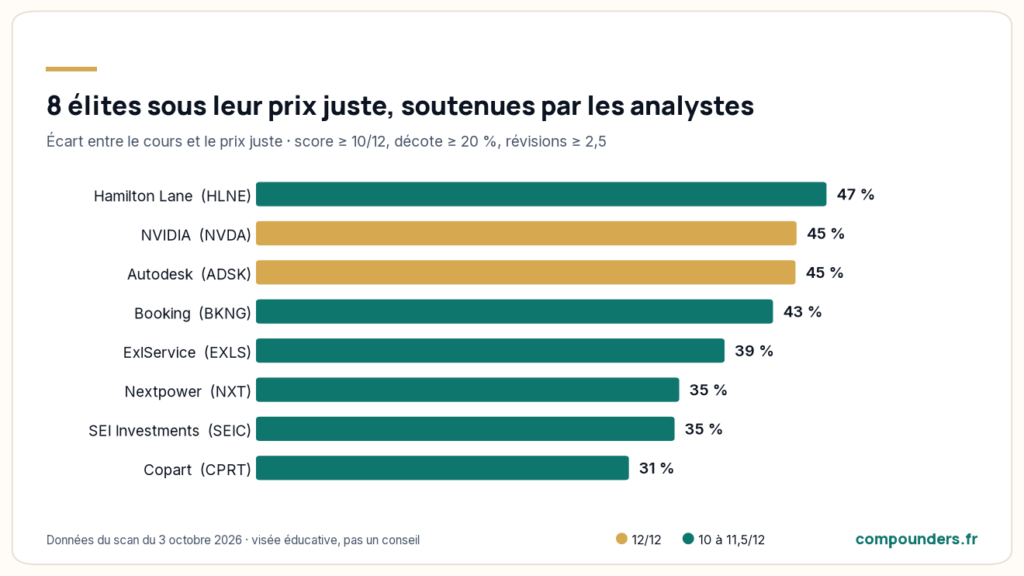
En combinant les trois critères (score d’au moins 10/12, cours au moins 20 % sous le prix juste, révisions d’au moins 2,5), il ne reste que 8 entreprises sur 1 216.
| Entreprise | Secteur | Score qualité | Sous le prix juste | Révisions |
|---|---|---|---|---|
| Hamilton Lane (HLNE) | Finance | 10,5/12 | 47 % | 3/3 |
| NVIDIA (NVDA) | Technologie | 12/12 | 45 % | 3/3 |
| Autodesk (ADSK) | Technologie | 12/12 | 45 % | 3/3 |
| Booking (BKNG) | Conso. cyclique | 10/12 | 43 % | 3/3 |
| ExlService (EXLS) | Technologie | 10,5/12 | 39 % | 3/3 |
| Nextpower (NXT) | Technologie | 10/12 | 35 % | 3/3 |
| SEI Investments (SEIC) | Finance | 10/12 | 35 % | 2,5/3 |
| Copart (CPRT) | Industrie | 10,5/12 | 31 % | 3/3 |
Deux noms sortent du lot avec un 12/12 : NVIDIA et Autodesk. NVIDIA surprend dans une liste de titres décotés, mais la croissance attendue de ses bénéfices est telle que son prix juste dépasse largement le cours actuel. Autodesk, que j’utilisais déjà comme exemple dans l’article sur le prix juste, reste dans la même zone.
Autre point commun intéressant : cinq de ces huit titres (Hamilton Lane, Autodesk, Booking, Nextpower et Copart) cotent sous leur moyenne mobile 200 jours. Le marché les a sanctionnés récemment, alors que les analystes restent très positifs. C’est typiquement le genre de décalage que je cherche.
Et l’Europe ?
Aucune élite européenne ne passe les trois filtres ce mois-ci. Quelques-unes s’en approchent : GTT (12/12) cote 36 % sous son prix juste, Amadeus 39 % et Adyen 19 %, mais leurs révisions restent neutres.
À l’inverse, les grands noms du luxe et de la tech européenne restent au-dessus de leur prix juste. Hermès cote environ 15 % au-dessus, ASML 18 % et Ferrari 38 %. Si tu te demandes si Hermès est trop cher, selon ma méthode la réponse est oui, modérément. Son RSI hebdomadaire sous 30 montre pourtant que le titre a nettement baissé ces dernières semaines : c’est un nom à surveiller si la baisse continue.
Comment lire ce baromètre
Ce classement sort d’un filtre mécanique. Il me sert de point de départ pour mes recherches, jamais de liste d’achats. Le prix juste dépend des prévisions de bénéfices des analystes, qui peuvent se tromper, et un score qualité basé sur le passé ne garantit rien pour l’avenir. Avant d’investir dans une de ces entreprises, il faut comprendre pourquoi elle est décotée.
Je publierai la prochaine édition début novembre, ce qui permettra de voir quelles élites entrent ou sortent de la liste et si les décotes se résorbent. Si tu veux suivre les signaux chaque semaine, les résultats complets du screener sont partagés sur le Discord Compounders.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Données du scan du 3 octobre 2026, susceptibles d’avoir évolué depuis.