Le 26 octobre 2026, Anthropic, l’entreprise qui développe l’IA Claude, a déposé son prospectus d’introduction en Bourse auprès du gendarme boursier américain. Depuis, deux camps s’opposent : ceux qui voient une croissance historique, et ceux qui ne retiennent que 80 milliards $ de perte en six mois. Je fais partie des optimistes, et je t’explique pourquoi chiffres à l’appui, sans cacher ce qui pourrait me donner tort.
Action Anthropic : ce que révèle le prospectus
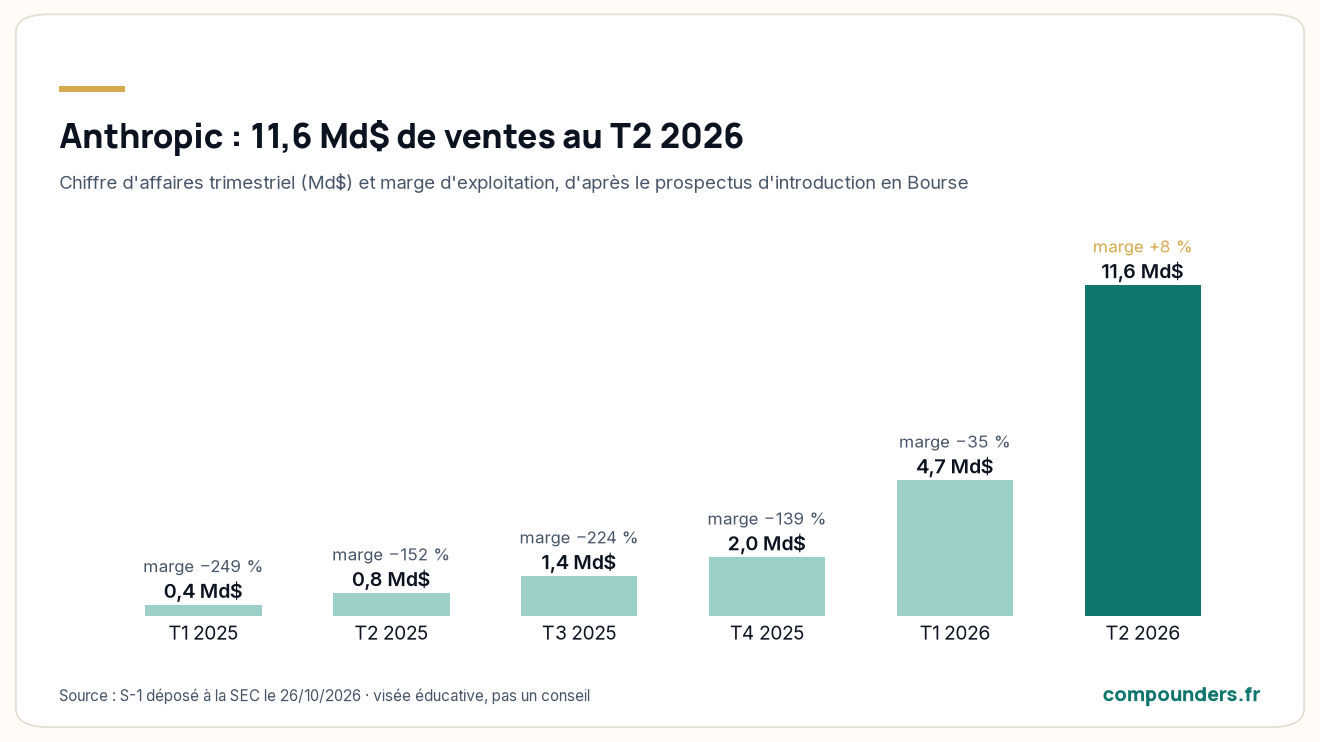
Tous les chiffres qui suivent viennent du prospectus officiel, le formulaire S-1 déposé à la SEC, sauf mention contraire. Le chiffre d’affaires est passé de 386 millions $ en 2024 à 4,6 milliards $ en 2025, puis à 16,3 milliards $ sur le seul premier semestre 2026. Au deuxième trimestre 2026, il atteint 11,6 milliards $, contre 787 millions $ un an plus tôt : une hausse de 1 368 % sur un an.
Bloomberg rapporte que le troisième trimestre aurait atteint 16,8 milliards $ (article du 14 octobre 2026), un chiffre que le prospectus ne publie pas encore. Je le cite avec cette réserve.
Le moment où le modèle bascule
Ce qui me rend optimiste, c’est moins la croissance que ce qu’elle produit. Au deuxième trimestre 2026, Anthropic dégage pour la première fois un résultat d’exploitation positif de 974 millions $, soit 8 % de marge. Un an et demi plus tôt, la marge était de -249 %. Hors rémunérations en actions, la marge ajustée atteint environ 19 % sur le trimestre.
L’explication tient dans un chiffre : le coût de la puissance de calcul est passé de 251 % du chiffre d’affaires début 2025 à 48 % au deuxième trimestre 2026. Ce calcul est commandé 12 à 18 mois à l’avance : c’est un coût largement fixe à court terme, que chaque dollar de ventes supplémentaire vient amortir. Et la trésorerie suit : l’activité a généré 3,9 milliards $ de cash au premier semestre 2026, après en avoir consommé 2,6 milliards $ en 2025.
Les clients, eux, dépensent de plus en plus. Le prospectus indique un taux de rétention nette d’environ 900 % au 30 septembre 2026 : en moyenne, un client existant dépense neuf fois plus qu’un an plus tôt. Plus de 6 000 clients génèrent chacun plus de 100 000 $ de chiffre d’affaires sur douze mois, contre environ 400 début 2025, et aucun ne pèse plus de 10 % des ventes.
Les 80 milliards $ de perte : pourquoi la dette ne m’inquiète pas
La perte nette du premier semestre 2026 atteint 80,7 milliards $. Ce chiffre fait peur, mais il faut regarder d’où il vient. Sur ce montant, 72,4 milliards $ correspondent à la revalorisation d’obligations convertibles et d’instruments assimilés, et 8,8 milliards $ à d’autres réévaluations comptables liées à ces financements. Le mécanisme est simple : ces titres donnent droit à des actions, et plus la valeur d’Anthropic monte, plus leur valeur comptable grimpe, ce qui s’enregistre comme une charge. Aucun cash ne sort.
Côté dette réelle, le bilan est solide. Au 30 juin 2026, Anthropic disposait de 131,7 milliards $ de trésorerie et de placements. Les obligations convertibles encore en circulation, environ 6,2 milliards $ détenus par Amazon, ne portent pas d’intérêts et se convertiront en actions, en tout ou partie dès l’introduction en Bourse. La ligne de crédit bancaire n’était pas utilisée. Le vrai coût de ces obligations, ce n’est donc pas un remboursement : c’est la dilution, puisque de nouvelles actions vont être créées. Je l’intègre, mais je ne la vois pas comme une menace pour l’entreprise.
Ce qui pourrait me donner tort
Être optimiste ne veut pas dire ignorer les risques, et le prospectus en liste plusieurs. Le premier, ce sont les engagements de puissance de calcul : des contrats à payer même sans les utiliser, qui courent jusqu’en 2045. Si la demande ralentissait, ces coûts fixes peseraient lourd. Le deuxième, c’est la gouvernance : les sept cofondateurs détiendront 50,1 % des droits de vote grâce à une action spéciale, et un trust indépendant élira la majorité du conseil. L’actionnaire qui achète en Bourse aura très peu de pouvoir.
S’ajoutent un risque politique, avec la décision d’une cour d’appel américaine du 25 septembre 2026 qui confirme le classement d’Anthropic comme risque pour la chaîne d’approvisionnement par le département de la Guerre, et une croissance qui dépend de la sortie régulière de modèles plus performants. Enfin, le prix d’introduction n’est pas encore connu : une excellente entreprise peut être une mauvaise affaire si elle est payée trop cher.
Mon avis et ce que je surveille
Je suis optimiste sur Anthropic parce que le modèle économique vient de prouver qu’il peut devenir rentable à grande échelle, avec une trésorerie qui met l’entreprise à l’abri pour longtemps. Je ne peux pas encore lui appliquer ma méthode : mon score qualité demande plusieurs années de comptes, et le prospectus ne détaille que six trimestres.
Trois points décideront de la suite pour moi : le prix d’introduction, qui sera fixé dans une prochaine version du prospectus, la marge d’exploitation des prochains trimestres, et le montant total des engagements de calcul, encore laissé en blanc dans le document.
Questions fréquentes
Peut-on acheter des actions Anthropic ?
Pas encore. Anthropic a demandé à être cotée sur le Nasdaq, mais le prix et la date de l’introduction ne sont pas fixés. Une fois cotée, ce sera une action américaine, donc non éligible au PEA.
Pourquoi Anthropic affiche-t-elle 80 milliards $ de perte ?
Pour l’essentiel, il s’agit de la revalorisation comptable d’obligations convertibles (72,4 milliards $ au premier semestre 2026), sans sortie de cash. L’activité elle-même a dégagé un résultat d’exploitation positif de 974 millions $ au deuxième trimestre 2026.
Anthropic est-elle endettée ?
Peu. Au 30 juin 2026, il restait environ 6,2 milliards $ d’obligations convertibles sans intérêts, appelées à devenir des actions lors de l’introduction, face à 131,7 milliards $ de trésorerie et de placements.
Qui contrôle Anthropic ?
Après l’introduction, les sept cofondateurs détiendront ensemble 50,1 % des droits de vote via une action spéciale, et un trust indépendant, le Long-Term Benefit Trust, élira la majorité du conseil d’administration.
Article d’opinion à visée éducative, qui ne constitue pas un conseil en investissement personnalisé ni une recommandation d’achat ou de vente. Transparence : je ne détiens pas d’actions Anthropic, qui n’est pas cotée. Je détiens des actions Alphabet, l’un des actionnaires d’Anthropic, à titre personnel. Sources : prospectus S-1 d’Anthropic du 26 octobre 2026, Bloomberg pour le troisième trimestre. Investir en actions comporte un risque de perte en capital.
Et toi, tu te places dans le camp des optimistes ou des sceptiques ?