Le 27 octobre 2026, Orange a publié un troisième trimestre au-dessus des attentes des analystes, et la direction a relevé son objectif de rentabilité pour l’année. Derrière ce bon chiffre, la répartition est très inégale : la croissance vient presque entièrement de l’étranger, alors que la France reste quasi à l’arrêt. Je reprends les chiffres un par un, avec ma lecture et ses limites.
Résultats Orange T3 2026 : les chiffres clés
Le chiffre d’affaires du trimestre atteint 12,19 milliards €, pour 12,04 milliards € attendus en moyenne par les analystes (source : Reuters, reprise par Boursorama). La hausse est de 3,6 % sur un an à base comparable. En données publiées, elle dépasse 22 %, mais ce chiffre est gonflé par un changement de périmètre : Orange España (l’ex-MasOrange) est consolidée en totalité depuis juin 2026, alors qu’elle était mise en équivalence auparavant. La base comparable neutralise cet effet, c’est donc elle qu’il faut regarder.
L’EBITDAaL, l’indicateur de rentabilité opérationnelle suivi par Orange (l’EBITDA après loyers), atteint 4,14 milliards €, contre 4,10 milliards € attendus, soit +4,6 % sur un an. Les investissements (eCAPEX) reculent de 2,5 % sur le trimestre, si bien que l’EBITDAaL moins les investissements progresse de 10,3 %, à 2,43 milliards €. Sur neuf mois, cet indicateur proche du cash généré par les réseaux gagne 8,8 %.
Une croissance qui vient de l’international
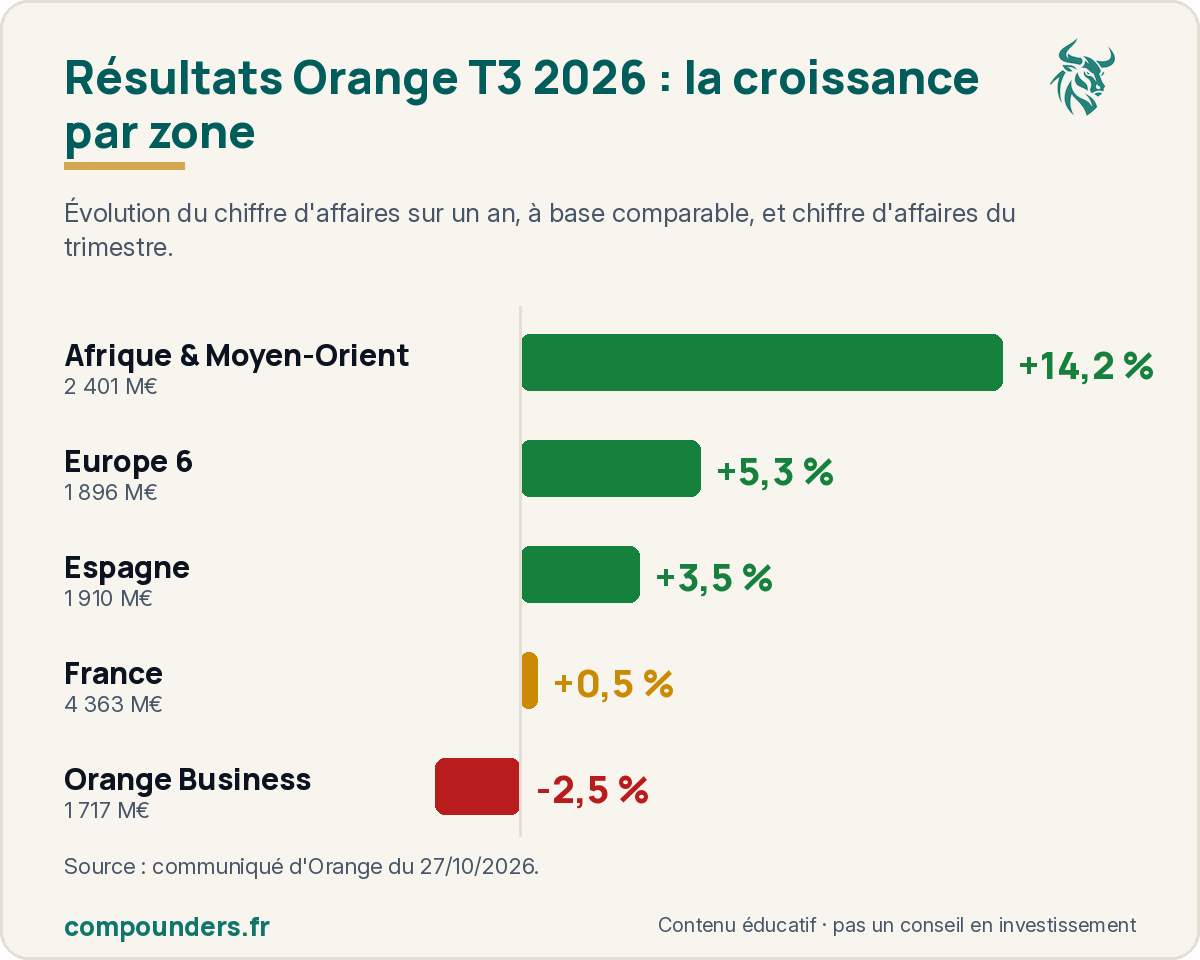
Le moteur du groupe, c’est l’Afrique et le Moyen-Orient : +14,2 % de chiffre d’affaires, à 2,40 milliards € sur le trimestre. La zone compte 180 millions de clients mobiles (+4,2 %) et 54 millions de clients Orange Money (+21,8 %), le service de paiement mobile du groupe. L’Europe hors France et Espagne (six pays, dont la Pologne, où le chiffre d’affaires gagne 7,9 %) progresse de 5,3 %, et l’Espagne de 3,5 % grâce aux ventes d’équipements.
La France, qui pèse pourtant 4,36 milliards € soit plus d’un tiers du chiffre d’affaires, ne progresse que de 0,5 %. Les offres groupées (box et mobile) grappillent 1,7 %, mais le mobile seul recule de 3 % dans un marché très concurrentiel. Orange Business, la branche qui sert les entreprises, perd 2,5 % : la téléphonie fixe d’entreprise chute de 10 %, en partie compensée par les services informatiques (+4 %) et la cybersécurité, qui dépasse 1 milliard € de chiffre d’affaires sur neuf mois (+12,2 %).
Un objectif 2026 relevé et un dividende confirmé
La directrice générale Christel Heydemann l’annonce dans le communiqué : « nous rehaussons notre objectif pour 2026 à une croissance supérieure à 4,5% ». L’ancien objectif était « supérieure à 4 % ». Les investissements restent attendus autour de 15 % du chiffre d’affaires, et les autres objectifs annuels sont confirmés.
Côté actionnaires, le dividende au titre de 2026 est fixé à 0,79 € par action, dont un acompte de 0,30 € versé le 3 décembre 2026, le solde en 2027 après l’assemblée générale. Au cours de 14,28 € du 27 octobre, cela représente un rendement d’environ 5,5 %. Le titre a peu réagi à l’annonce (+0,1 % en matinée), signe que le marché attendait un trimestre solide.
Pourquoi Orange n’obtient que 3,5 sur 12 dans mon score qualité
Un bon trimestre ne fait pas une entreprise de qualité au sens de ma méthode. Orange obtient 3,5 sur 12 : 0 sur 2 en ROCE, 0 sur 2 en rentabilité des capitaux propres, 2,5 sur 4 en marges, 0 sur 2 en croissance du chiffre d’affaires et 1 sur 2 en croissance du cash-flow libre. Le métier d’opérateur demande des réseaux très coûteux (fibre, antennes, licences) qu’il faut renouveler sans cesse, ce qui pèse sur la rentabilité du capital investi. Et une croissance de 3 à 4 % par an reste modeste.
La valorisation reflète ce profil : environ 12 fois les bénéfices attendus (PER attendu, Yahoo Finance), un niveau bas qui traduit la faible croissance attendue. Les 16 analystes qui suivent le titre visent en moyenne 19 € par action, un objectif à prendre avec recul, car il varie de 14,5 € à 22,6 € selon les analystes.
Mon avis et ce que je surveille
Ce trimestre est propre : tout dépasse les attentes, l’objectif monte et le dividende est confirmé. Pour un investisseur qui cherche avant tout un revenu régulier sur une entreprise peu cyclique, Orange coche des cases. Pour ma méthode, qui cherche des entreprises capables de réinvestir leurs bénéfices à haut rendement pendant des années, le profil ne correspond pas, et je reste à l’écart.
Trois points méritent l’attention aux prochaines publications. La France d’abord : un retour durable au-dessus de +1 % changerait la lecture du dossier. L’Espagne ensuite, où la consolidation complète d’Orange España doit encore montrer ses effets sur la rentabilité. Enfin l’Afrique, dont la croissance dépend en partie de la tenue des monnaies locales. Le prochain rendez-vous est fixé au 18 février 2027, avec les résultats annuels.
Questions fréquentes
Quels sont les résultats d’Orange au troisième trimestre 2026 ?
Orange a réalisé 12,19 milliards € de chiffre d’affaires (+3,6 % à base comparable) et 4,14 milliards € d’EBITDAaL (+4,6 %), deux chiffres supérieurs aux attentes des analystes.
Quel est le dividende d’Orange pour 2026 ?
Orange prévoit 0,79 € par action au titre de 2026 : un acompte de 0,30 € le 3 décembre 2026, puis le solde en 2027, sous réserve du vote de l’assemblée générale.
L’action Orange est-elle éligible au PEA ?
Oui. Orange est une société française cotée à Paris, éligible au PEA.
Sources : communiqué d’Orange du 27/10/2026, Yahoo Finance pour les données de marché. Cet article est éducatif et ne constitue pas un conseil en investissement. Et toi, dans un portefeuille, tu préfères le rendement d’un opérateur comme Orange ou la croissance d’une entreprise qui réinvestit ses bénéfices ?